- 中井 聖(SaaS飯)
- 株式会社アップス 代表取締役社長
監修:中井 聖(2026年9月26日に確認:経済産業省 割賦販売法FAQ 問22(支払可能見込額の算定、年収は自己申告、生活維持費)・問24(他の者の収入との合算、発行されない・限度額が下がる場合)、三井住友カード(NL)(満18歳以上・高校生除く)・ゴールド(NL)(安定継続収入、年間100万円で永年無料)・プラチナプリファード(満20歳以上・安定継続収入・33,000円)・FAQ 407(再申告)、JCBゴールド・JCBプラチナ(20歳以上・本人に安定継続収入・学生不可)・JCB解説(ゴールドは20歳・25歳以上の場合、安定的かつ継続的な収入)、dカード FAQ 476491(GOLD 満18歳以上・PLATINUM 満20歳以上・安定した継続収入)、エポスカード FAQ 22(ゴールドは年間50万円で永年無料)、楽天カード FAQ 42(18歳以上、90歳以上不可)で確認)
「年収300万円ならこのカード、500万円ならこのカード」という決め方は、公式の申込条件には存在しません。各社が公開している申込対象は「満18歳以上(高校生を除く)」「20歳以上で、ご本人に安定継続収入のある方」といった年齢と収入の有無の条件で、年収の金額は書かれていません。実際に年収が使われるのは、割賦販売法にもとづく「支払可能見込額」の調査です。経済産業省の説明では、支払可能見込額は年収から生活維持費とクレジット債務などを除いて算定され、年収は自己申告が基本で、配偶者などの収入と合算することもできます。この記事では、年収がカードの申し込みと利用枠にどう関わるかを経済産業省とカード会社の公式ページで確認し、年収別ではなく「年間の利用額に年会費が見合うか」でカードを選ぶ考え方をまとめます。
この記事の内容は、2026年9月26日に経済産業省の割賦販売法FAQと、三井住友カード、JCB、dカード、エポスカード、楽天カードの公式ページで編集部が確認しました。各社の審査基準そのものは非公開で、「年収いくらなら通る」は誰にも書けません。
先に結論:年収が関わる場面は2つ
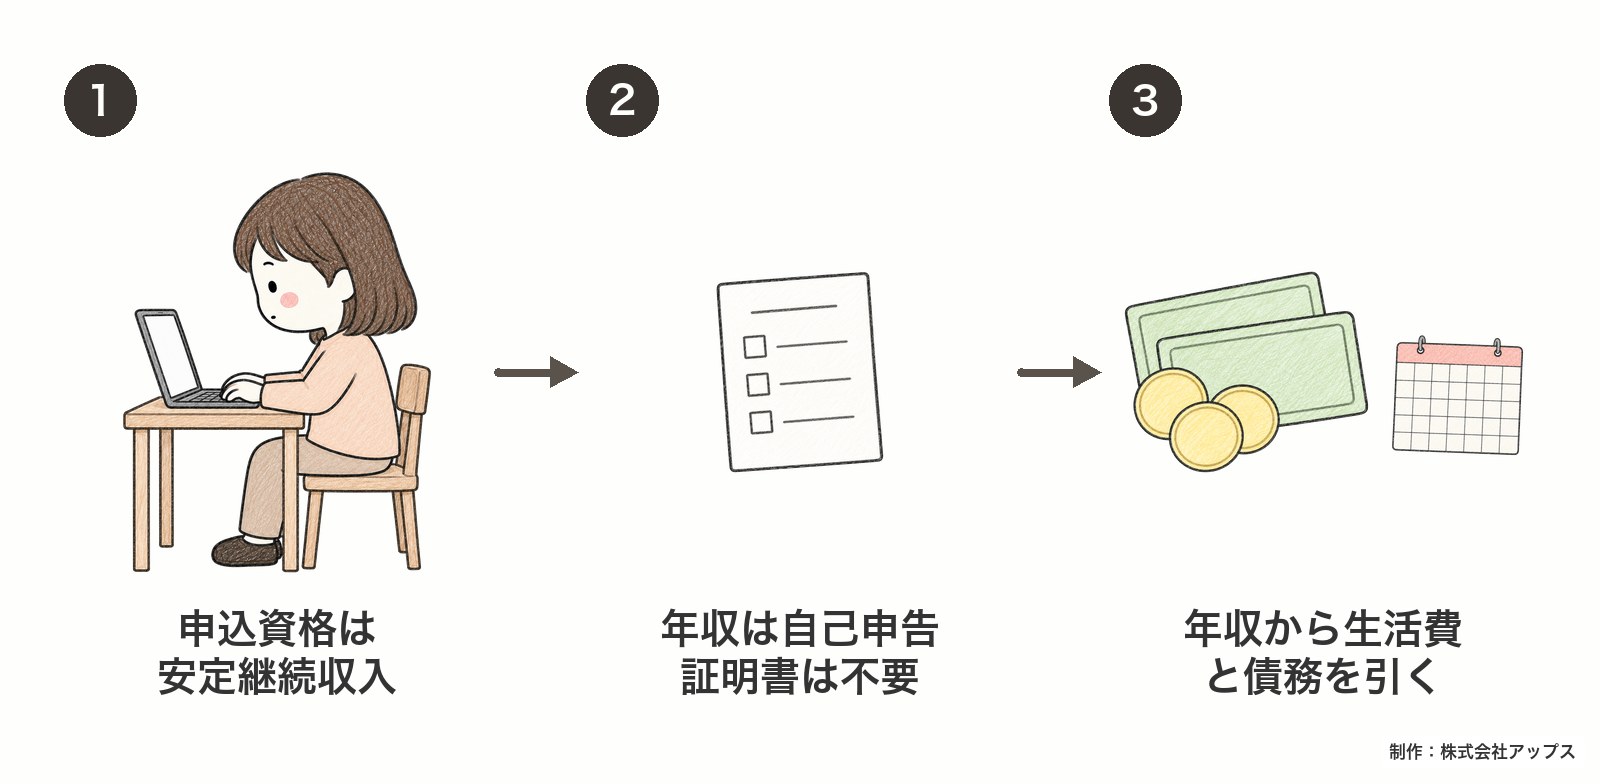
- 申込資格:年収の金額ではなく「安定継続収入の有無」。三井住友カード(NL)は「満18歳以上の方(高校生は除く)」で収入の条件は書かれておらず、楽天カードは18歳以上なら主婦・パート・アルバイトも申し込めます。ゴールド以上は「ご本人に安定継続収入のある方」が付きます(三井住友カード ゴールド(NL)は満18歳以上、プラチナプリファードは満20歳以上、JCBゴールド・JCBプラチナは20歳以上、dカード GOLDは満18歳以上、dカード PLATINUMは満20歳以上)。
- 利用枠:支払可能見込額。経済産業省の割賦販売法FAQ(問22)によると、カード会社には消費者の支払可能見込額を調査する義務があり、基本的には年収から生活維持費とクレジット債務などを除き、返済履歴などを総合的に勘案して算定されます。年収の調査は自己申告が基本で、証明書の提出を求める必要はないとされています。生活維持費は、生計を一にする人数や持ち家の有無などをもとに省令で定めた金額などで算定されます。
各社の申込対象(公式の記載)
| カード | 申込対象 | 年会費(公式の記載) |
|---|---|---|
| 三井住友カード(NL) | 満18歳以上の方(高校生は除く) | 永年無料 |
| 三井住友カード ゴールド(NL) | 原則として満18歳以上(高校生を除く)で、ご本人に安定継続収入のある方 | 通常5,500円(税込)。年間100万円の利用で翌年以降永年無料(初年度は利用有無にかかわらず5,500円) |
| 三井住友カード プラチナプリファード | 原則として満20歳以上で、ご本人に安定継続収入のある方(インビテーション不要) | 通常33,000円(税込) |
| JCBゴールド | 20歳以上で、ご本人に安定継続収入のある方(本業が学生の方は不可) | 公式ページで確認 |
| JCBプラチナ | 20歳以上で、ご本人に安定継続収入のある方(本業が学生の方は不可) | 公式ページで確認 |
| dカード GOLD | 満18歳以上(高校生は除く)で、安定した継続収入があること | 公式ページで確認 |
| dカード PLATINUM | 満20歳以上(学生は除く)で、安定した継続収入があること | 公式ページで確認 |
| エポスゴールドカード | FAQでは年会費の条件を案内(申込条件は公式ページで確認) | 通常5,000円(税込)。年間50万円以上の利用で翌年以降永年無料。インビテーションなら永年無料 |
| 楽天カード | 18歳以上(主婦・パート・アルバイトも可、90歳以上は不可) | 公式ページで確認 |
JCBの解説記事も、一般カードは申込対象を18歳以上としていることが多い一方、ゴールドカードでは20歳以上や25歳以上と定めている場合があり、発行には申込者の安定的かつ継続的な収入が必要だと説明しています。年収の金額を条件に掲げるカードは、この一覧にはありません。
年収が低い・ない場合はどう見られるか
経済産業省のFAQ(問24)は、年収の(少)ない専業主婦(夫)や学生等が一律にカードを持てなくならないよう、配偶者や親等「他の者」の収入により生計を維持している場合は、その年収や預貯金を合算して支払可能見込額を算定できるとしています。2018年6月1日からは合算できる相手を二親等以内に限る規定が撤廃されました。ただし、算定の結果によってはカードが発行されない、更新の際に限度額が下がることがあります。無職になったときの扱いは無職とクレジットカードの記事に、申込フォームの勤務先欄の書き方は勤務先の書き方の記事にまとめています。
年収別ではなく「年間利用額」で選ぶ
年会費のあるカードを持つ意味は、年会費を上回る特典やポイントを受け取れるかで決まり、それは年収ではなく年間の利用額で決まります。公式に利用額の条件を公開している例が、三井住友カード ゴールド(NL)の「年間100万円の利用で翌年以降永年無料」と、エポスゴールドカードの「年間50万円以上の利用で翌年以降永年無料」です。年間の利用額がこれらに届くなら、年会費を気にせずゴールドを持てます。届かないなら、年会費無料の一般カードで足ります。利用額で増える特典の一覧は年間200万円使う人のカード選びの記事に、招待制や年会費で見るカードの階級はクレジットカードの偏差値の記事にまとめています。
よくある質問
年収300万円でゴールドカードは持てますか
公式の申込対象に年収の金額はなく、「安定継続収入のある方」が条件です。通るかどうかは各社の審査で非公開です。年会費が見合うかは年間の利用額(三井住友カード ゴールド(NL)なら100万円、エポスゴールドなら50万円が無料化の条件)で判断してください。
申込フォームの年収は何を書けばいいですか
経済産業省の説明では年収の調査は自己申告が基本です。実態を書きます。三井住友カードは、申込後に年収・預貯金額・世帯の人数が変わった場合の再申告も求めています。
年収が上がったら利用枠は上がりますか
利用枠は支払可能見込額の範囲で各社が決めます。年収の変更を届け出たうえで、増枠の申し込みを会員サイトから行うのが手順です。