- 中井 聖(SaaS飯)
- 株式会社アップス 代表取締役社長
監修:中井 聖(2026年9月26日に確認:三井住友カード 加盟店FAQ 1441(売上票は締め日までに送付、2026-04-01以降の締切ルール)・1244(カード会社控え紛失)・1243(お客様控え渡し間違え)・490(サイン忘れ)・1249(処理未了は電子マネー未決済の可能性)、JCB 加盟店向け「売上票の紛失」対応フローチャート(3種類の控え、端末・手書き別)、セゾンカード 加盟店FAQ 5999(フローチャート・自動音声)、国税庁 質疑応答事例(利用明細書は請求書等に該当しない)・インボイス留意事項(領収書等は簡易インボイス、特例)・No.5930(法人7年)・No.2080(白色5年・帳簿7年)、三井住友カード FAQ 1827・セゾン FAQ 1819(明細の再発行)で確認)
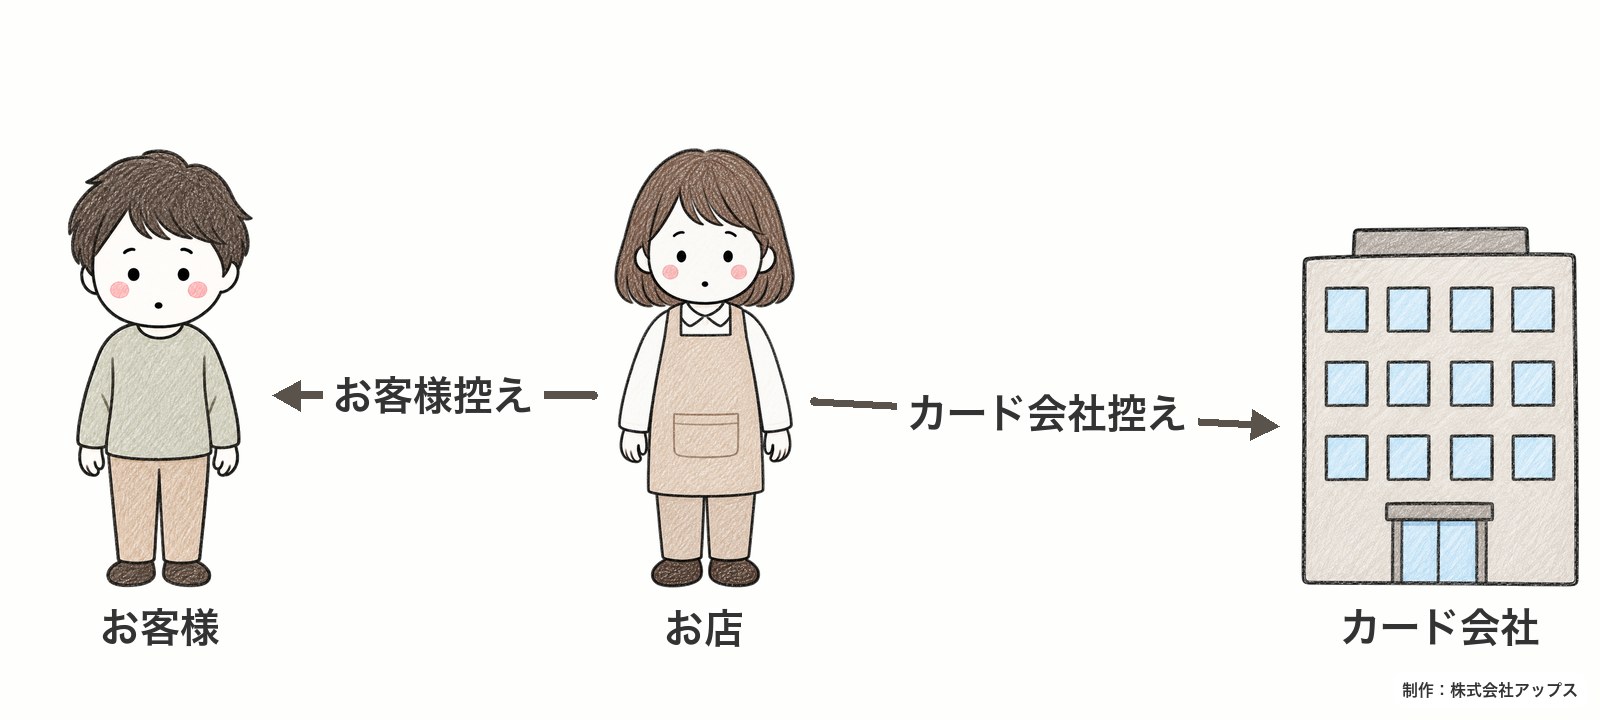
クレジットカードの「売上票」は、カード決済の内容を記録した伝票で、店が客に渡す「お客様控え」、店が保管する「加盟店控え」、カード会社に送る「カード会社控え」の3種類があります(JCBの加盟店向け案内)。買い物の内容を示すレシートや、税務上の証拠になる領収書とは役割が違い、国税庁はクレジットカード会社の利用明細書を消費税の請求書等(インボイス)に当たらないとしています。この記事では、売上票の3つの控えの役割、店側での扱い(紛失・渡し間違え・サイン漏れ・処理未了の対応)、消費者が保管する意味、経費・インボイスでの位置づけを、カード会社の加盟店向けFAQと国税庁の公式ページで確認してまとめます。
この記事の内容は、2026年9月26日に三井住友カード(加盟店向けFAQ)、JCB(加盟店向けフローチャート)、セゾンカード(加盟店向けFAQ)、国税庁の公式ページで編集部が確認しました。端末やカード会社によって伝票の名称や枚数は多少違います。
先に結論:売上票の3つの控えと役割
| 控え | 誰が持つか | 役割 |
|---|---|---|
| お客様控え | 客 | 決済の記録。金額・店名・日付と、カード会社の利用明細を突き合わせるための控え。税務上の領収書(インボイス)の代わりにはならない |
| 加盟店控え | 店 | 店側の売上記録。紛失時はカード会社の加盟店デスクに連絡する(三井住友カード) |
| カード会社控え | カード会社(店が送付) | 紙の売上票を使う店では、締め日までにカード会社へ送付する(三井住友カード:2026年4月1日以降、締切日の15日・月末日が休業日なら前営業日) |
クレジット処理端末やPOSレジで決済した場合は、端末から印字される伝票がこれに当たります。JCBの「売上票の紛失」対応フローチャートは、端末・POSでの売上と手書きの売上票を分け、どの控えを失くしたか(加盟店控えかカード会社控えのどちらか、両方、お客様控えを含む全部)で対応を分けています。
店側の扱い:紛失・渡し間違え・サイン漏れ・処理未了
- カード会社控えを紛失した。三井住友カードは、該当の伝票を手元に用意して加盟店売上デスクに問い合わせるか、加盟店インターネットサービスで手続きするよう案内しています。
- お客様控えを渡し間違えた。同じく、該当の伝票を用意して加盟店売上デスクへ、または加盟店インターネットサービスで手続きします。セゾンカードは、売上伝票のサイン漏れ・紛失・渡し違いは対応フローチャートに沿って手続きし、オペレーターによる承認は行わず24時間の自動音声応答サービスを使うよう案内しています。
- サインをもらい忘れた。三井住友カードは、該当の売上票を用意して加盟店売上デスクに問い合わせるか、加盟店インターネットサービスで手続きするよう案内しています。
- 「処理未了」と印字された売上票が出た。三井住友カードの案内では、電子マネーの決済が完了していない可能性があり、客の電子マネー残高から正しく決済できているかを確認し、不成立なら再決済、成立していれば各電子マネーの問い合わせ先へ連絡します。
- 紙が詰まった・印字が不鮮明。JCBはJCB加盟店デスクへの問い合わせを案内しています。
消費者にとっての売上票(お客様控え)
お客様控えは、あとで利用明細と突き合わせるための控えです。決済の記録自体はカード会社にあり、利用明細は会員サイトやアプリで確認できます(三井住友カードはVpassで過去15か月分の明細書を印刷でき、郵送での再発行は1回550円。セゾンカードはNetアンサー・セゾンPortalでPDF・CSVをダウンロードできます)。取り忘れたときの考え方はレシートを取り忘れたときの記事にまとめています。
経費・インボイス・保存期間での位置づけ(国税庁)
- カード会社の利用明細書はインボイスではない。国税庁の質疑応答事例は、カード会社が利用者に交付する請求明細書等は加盟店が作成・交付する書類ではなく、加盟店の名称と登録番号が記載された書類にも当たらないため、消費税法の請求書等には該当せず、その保存では仕入税額控除を受けられないとしています。控除には加盟店から受け取った適格請求書等の保存が必要です。
- 購入時の領収書等が簡易インボイスになる。インボイス制度の留意事項では、クレジットカード利用明細書は一般にインボイス記載事項を満たさず、購入時の領収書等は簡易インボイスに該当するとされています。少額特例、公共交通機関特例、出張旅費等特例の対象取引は利用明細書に基づく処理で問題ありません。
- 保存期間。法人は帳簿と、取引に関して作成・受領した書類を、事業年度の確定申告書の提出期限の翌日から7年間保存します(国税庁 No.5930)。白色申告の個人(不動産所得・事業所得・山林所得)は帳簿や書類を5年間(記帳制度にもとづく帳簿は7年間)保存します(No.2080)。売上票のお客様控えや領収書は、この「取引に関して受領した書類」として扱います。
よくある質問
売上票と領収書は両方必要ですか
消費税の控除を受ける事業者は、加盟店が発行する領収書(適格簡易請求書)が必要です(国税庁)。売上票のお客様控えは決済の記録として保管し、領収書の代わりにはしません。会社の経費精算でどちらを求めるかは会社の規程によります。
店が売上票を紛失したら、客の支払いはどうなりますか
店側はカード会社の加盟店デスクやフローチャートに沿って手続きします(三井住友カード、JCB、セゾンカード)。客側は、カード会社の利用明細で決済が正しく計上されているかを確認してください。二重請求や金額違いがあれば、まず店に連絡し、解決しなければカード会社へ相談します。加盟店側の禁止行為は加盟店規約違反の記事にまとめています。
確認した情報源(2026年9月26日)
- 三井住友カード(加盟店):売上票は、いつ、どこへ送付すればよいですか?/カード会社控えを紛失した場合/お客様控えを渡し間違えた場合/サインをもらい忘れた場合/「処理未了」と書かれた売上票
- JCB(加盟店向け):「売上票の紛失」対応フローチャート/セゾンカード(加盟店向け):売上伝票のサインもれ、紛失、渡し違い
- 国税庁:クレジットカード会社からの請求明細書/インボイス制度開始後において特にご留意いただきたい事項(クレジットカード利用の場合)/No.5930 帳簿書類等の保存期間/No.2080 白色申告者の記帳・帳簿等保存制度
- 三井住友カード:ご利用代金明細書の再発行はできますか?/セゾンカード:ご利用明細を再発行・再送付してほしい。